CIC Pay : paiement mobile

- 1.33K Avis
- 4,6
- Téléchargements
- 500 000+
 Analyse par Appgk
Quand je cherche une application de paiement mobile, je ne regarde pas seulement si le sans-contact fonctionne. Je veux aussi comprendre dans quel environnement elle s’inscrit, ce que je peux contrôler moi-même et à quels moments je dois rester attentif. C’est avec cette grille que j’ai essayé CIC Pay : paiement mobile, une application financière développée par Euro Information. Elle vise une tâche très précise : régler des achats sans contact et effectuer un virement en utilisant un numéro de téléphone.
Cette spécialisation est à la fois sa qualité principale et sa limite. CIC Pay n’essaie pas de devenir un portefeuille numérique rempli de services annexes. Son intérêt se trouve plutôt dans le rapprochement entre le paiement du quotidien et le transfert d’argent par mobile. L’application est gratuite, classée PEGI 3, et fonctionne sur Android à partir de la version 10. Elle affiche une moyenne de 4,6 sur environ 16 000 évaluations, avec plus de 500 000 installations, ce qui donne une idée de son adoption sans remplacer un véritable essai personnel.
Une application de paiement qui mérite surtout d’être jugée sur le contrôle
Dans mon utilisation, le premier point rassurant est la clarté de son rôle. Je sais pourquoi je l’ouvre : payer sans contact ou envoyer de l’argent grâce à un numéro de mobile. Cette lisibilité compte dans une application financière, car une interface qui mélange trop de fonctions peut rendre une action simple inutilement confuse. Ici, le positionnement de CIC Pay reste directement lié au compte et aux habitudes de paiement de l’utilisateur.
Le développeur, Euro Information, rattache l’application à un univers bancaire déjà connu de nombreux utilisateurs. Cela ne signifie pas que l’on doit accorder une confiance automatique à l’outil. Pour moi, la bonne approche consiste à vérifier concrètement les écrans affichés, les destinataires choisis et les confirmations avant de valider une opération. Une marque connue peut faciliter la prise en main, mais la prudence reste nécessaire dès qu’un paiement ou un virement est concerné.
Le nombre d’installations et les évaluations positives sont des signaux utiles, mais ils ne répondent pas aux questions les plus importantes. Ils ne disent pas si l’application correspond à votre banque, à votre téléphone ou à votre manière de gérer l’argent. Je la vois donc comme une solution pratique pour les personnes qui veulent centraliser ces usages dans l’écosystème CIC, pas comme un remplacement universel de toutes les applications bancaires ou de tous les portefeuilles mobiles.
Ce que l’application change dans une journée ordinaire
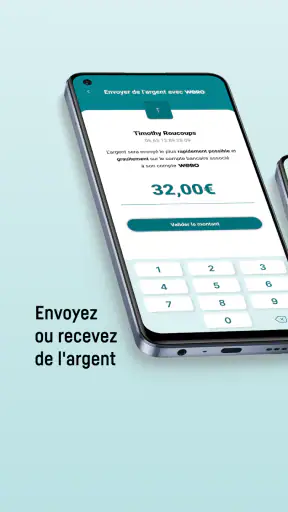
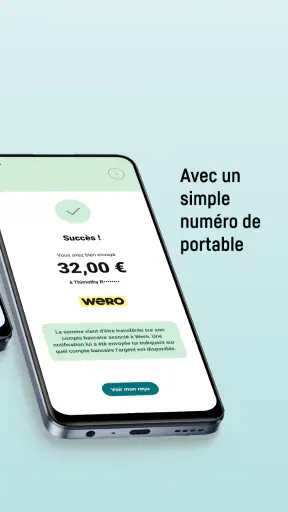
Imaginez une sortie entre amis. Une personne avance l’addition, puis vous devez lui rembourser votre part. Avec un virement par numéro de mobile, vous pouvez éviter de demander un relevé bancaire ou de recopier une longue suite de caractères. Le gain n’est pas spectaculaire, mais il réduit une source fréquente d’erreurs : un chiffre mal saisi, un nom mal sélectionné ou un bénéficiaire confondu avec un autre.
Le même principe peut être utile pour rembourser rapidement un proche après un achat commun. Je conseille toutefois de prendre quelques secondes pour relire le nom affiché et le montant. La simplicité du numéro de téléphone peut donner une impression de légèreté alors que le résultat reste une opération financière. Le raccourci est pratique, mais il ne doit pas supprimer la vérification humaine.
Nos actualités à lire ensuite
Voir toutes les actualités
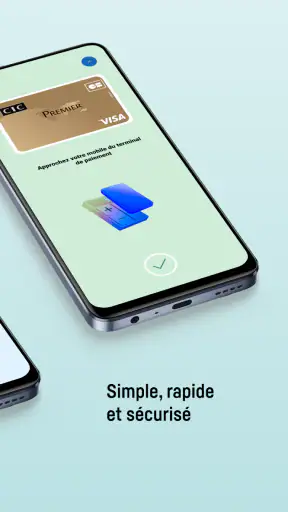
Pour le paiement en magasin, l’intérêt est encore plus immédiat. Si votre téléphone est correctement configuré et que le terminal accepte le sans-contact, l’application peut s’intégrer à un geste que beaucoup de personnes font déjà avec une carte. Je trouve cette approche intéressante pour ceux qui sortent avec moins d’objets dans les poches ou qui préfèrent garder leur carte bancaire séparée du téléphone.
Les contrôles à observer avant de valider
Le meilleur réflexe avec CIC Pay est de considérer chaque écran de confirmation comme une étape de sécurité, et non comme une formalité. Avant un virement, je vérifierais le destinataire, le numéro de mobile et la somme. Avant un paiement sans contact, je m’assurerais que le téléphone utilisé est bien celui que je souhaite associer à cette action. Cette discipline paraît basique, mais elle devient particulièrement importante lorsque l’application rend le parcours très rapide.
Les meilleurs aspects de CIC Pay : paiement mobile
Points à retenir à propos de CIC Pay : paiement mobile
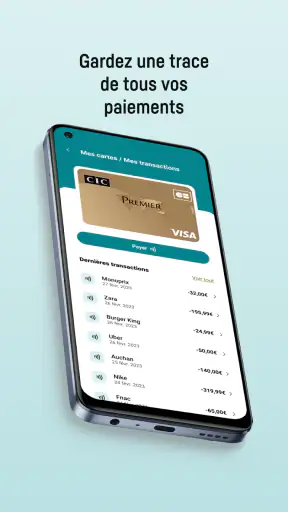
Un autre point pratique consiste à distinguer le confort du paiement sans contact de la gestion complète de son compte. CIC Pay peut rendre un geste plus fluide, mais elle ne dispense pas de surveiller ses opérations depuis son espace bancaire habituel. Je préfère contrôler régulièrement les mouvements plutôt que de compter uniquement sur la mémoire des notifications ou sur l’impression qu’un paiement s’est bien déroulé.
La version actuelle est la 2.6.4. Pour moi, cela indique surtout qu’il faut garder l’application à jour lorsque le système le propose, notamment sur un appareil Android 10 ou plus récent. Une version récente ne garantit pas à elle seule une expérience parfaite, mais elle évite de rester sur une édition ancienne alors que des corrections ou des ajustements peuvent être disponibles.
Les moments où les données demandent davantage d’attention
Une application de paiement touche forcément à des informations sensibles dans les moments où l’utilisateur s’identifie, choisit un destinataire ou confirme une transaction. Je fais donc attention à la façon dont l’application me demande d’agir, sans accepter machinalement chaque autorisation ou chaque écran de configuration. Si une demande ne semble pas nécessaire à l’action que je veux accomplir, je prends le temps de la comprendre avant de continuer.
Le transfert par numéro de téléphone mérite une vigilance particulière. Un numéro est plus facile à retenir qu’un identifiant bancaire, mais il peut aussi être partagé, changé ou enregistré sous un mauvais contact. Je recommande de ne jamais sélectionner un destinataire uniquement à partir d’un prénom familier. Le numéro et le nom affiché doivent correspondre à la personne que vous voulez réellement rembourser.
Le paiement mobile crée un autre moment sensible : le téléphone devient l’outil qui accompagne la transaction. Je le traiterais donc comme un objet financier, pas seulement comme un appareil de communication. Un verrouillage d’écran solide, une attention particulière lorsque l’on prête son téléphone et une vérification après un paiement sont des habitudes simples qui renforcent le contrôle sans compliquer l’usage quotidien.
Je reste également prudent avec les téléphones partagés ou les appareils utilisés par plusieurs personnes. Une application de paiement est plus adaptée à un appareil personnel, dont le propriétaire maîtrise l’accès. Si plusieurs membres d’une famille utilisent le même mobile, le risque principal n’est pas forcément l’application elle-même, mais la confusion entre les profils, les contacts et les validations.
Captures d’écran
Une expérience pensée pour réduire les détours, pas pour tout remplacer
Comparée à un virement bancaire classique, l’utilisation d’un numéro de mobile peut être plus naturelle dans une conversation entre proches. On évite de chercher un relevé d’identité bancaire et l’opération s’insère mieux dans un remboursement informel. En revanche, le virement bancaire traditionnel reste plus confortable lorsque l’on doit conserver des coordonnées précises, payer une organisation ou gérer une relation qui ne passe pas par le carnet de contacts du téléphone.
Face à un portefeuille mobile généraliste, CIC Pay paraît plus ciblée. Les solutions polyvalentes peuvent réunir plusieurs cartes, tickets ou services dans une même interface, tandis que cette application se concentre sur le paiement sans contact et le virement par numéro de mobile. Si vous utilisez déjà un portefeuille qui répond parfaitement à ces deux besoins, le changement ne vous apportera peut-être pas assez pour justifier une nouvelle habitude.
Son avantage devient plus évident lorsque vous cherchez une expérience liée à votre environnement bancaire plutôt qu’un outil indépendant. Dans ce cas, la cohérence entre le paiement de proximité et l’envoi d’argent peut simplifier les usages. Mais je ne conseillerais pas CIC Pay à quelqu’un qui veut une application compatible avec une grande variété de banques, de cartes ou de services internationaux sans vérifier d’abord que son propre contexte est pris en charge.
Les utilisateurs qui y trouveront le plus de valeur
Je la recommande en priorité aux clients qui veulent payer avec leur téléphone et qui apprécient l’idée de rembourser un proche à partir de son numéro de mobile. Elle peut aussi convenir aux personnes qui trouvent les coordonnées bancaires longues et peu pratiques, à condition qu’elles gardent le réflexe de contrôler le destinataire avant validation.
Elle est intéressante pour les utilisateurs qui préfèrent une fonction claire à une application remplie d’options. La présence d’un résumé court, d’un parcours de paiement direct et d’un usage centré sur le mobile peut rendre les opérations plus accessibles à quelqu’un qui ne souhaite pas naviguer dans de nombreux menus bancaires.
En revanche, je serais plus réservé pour une personne qui change souvent de téléphone, utilise plusieurs comptes ou souhaite une solution de paiement totalement indépendante de son établissement bancaire. Elle devra d’abord vérifier que son organisation personnelle ne rend pas l’expérience plus compliquée que la méthode actuelle. Une application gratuite n’est pas forcément le choix le plus économique en temps si elle impose de modifier des habitudes bien installées.
Trois habitudes qui améliorent vraiment l’utilisation
- Relire le destinataire avant le montant : avec un virement par numéro de mobile, le contact sélectionné doit être vérifié avant toute confirmation. La vitesse du parcours ne doit pas remplacer cette étape.
- Séparer paiement et suivi : utiliser le sans-contact pour gagner du temps ne dispense pas de consulter régulièrement ses opérations dans son environnement bancaire. Cette séparation évite de confondre une expérience fluide avec un suivi automatique.
- Réserver l’application à un téléphone personnel : un appareil partagé augmente les risques de mauvais compte, de mauvais contact ou de validation par la mauvaise personne. Le contrôle de l’appareil fait partie de la sécurité pratique.
Ces conseils ne rendent pas l’outil plus compliqué. Ils permettent simplement de conserver une marge de vérification autour des deux fonctions qui font son intérêt. Pour moi, c’est le bon équilibre : laisser l’application accélérer les gestes répétitifs, tout en gardant la décision financière entre les mains de l’utilisateur.
Ce que je vérifierais avant de l’adopter
Avant l’installation, je confirmerais que mon téléphone utilise bien Android 10 ou une version ultérieure et que mon usage correspond réellement au paiement sans contact ou au virement par mobile. Je regarderais aussi si l’appareil est personnel, correctement protégé et suffisamment fiable pour servir lors d’un achat en magasin. Ces vérifications sont rapides et évitent de découvrir une contrainte au moment où l’on doit payer.
Je prendrais ensuite le temps de parcourir les écrans de configuration sans chercher à aller trop vite. Le plus important n’est pas de mémoriser chaque menu, mais de comprendre où l’on choisit le moyen de paiement, où l’on sélectionne un destinataire et où l’on confirme l’opération. Une application financière devient plus rassurante quand l’utilisateur sait exactement à quel moment son action devient définitive.
Enfin, je testerais d’abord le fonctionnement dans une situation peu stressante, plutôt qu’au comptoir d’un magasin bondé ou juste avant un départ. Cela permet de repérer les habitudes à prendre, de vérifier la reconnaissance des contacts et de savoir où consulter le résultat d’une opération. Cette première prise en main est particulièrement utile pour les personnes qui passent d’une carte physique à un paiement mobile.
Mon avis après l’avoir mise à l’épreuve
CIC Pay me paraît convaincante lorsqu’elle reste dans son domaine : rendre le paiement sans contact et le remboursement par numéro de mobile plus directs. J’apprécie son approche ciblée, son accès gratuit et la possibilité de remplacer certaines saisies bancaires peu agréables par une action plus naturelle depuis le téléphone. Les retours visibles autour de l’application, avec environ 1 300 avis détaillés, montrent aussi qu’elle suscite un intérêt réel auprès des utilisateurs.
Je ne la présenterais toutefois pas comme une solution universelle. Le paiement mobile ne supprime pas les besoins de contrôle, et le virement par numéro de téléphone exige une attention particulière au destinataire. Les personnes qui préfèrent une application multi-usage, qui travaillent avec plusieurs banques ou qui ne veulent pas dépendre d’un parcours lié à leur environnement bancaire devraient comparer avec leur solution actuelle avant de changer.
Au bout du compte, mon avis est favorable, mais volontairement mesuré. La vraie force de CIC Pay est de raccourcir des opérations familières sans retirer à l’utilisateur la possibilité de vérifier ce qu’il s’apprête à faire. Si ces deux usages correspondent à votre quotidien et que vous gardez de bonnes habitudes de sécurité, l’application peut devenir un outil pratique. Si vous cherchez un portefeuille mobile complet ou une expérience totalement indépendante, une autre option sera probablement plus pertinente.
Je la conseillerais donc à un proche qui veut payer avec son téléphone et envoyer de petites sommes à des contacts connus, en lui donnant une recommandation simple : prendre le temps de vérifier chaque validation. C’est cette combinaison entre rapidité et attention qui détermine, à mes yeux, la confiance que l’on peut raisonnablement accorder à l’application.
FAQ sur CIC Pay : paiement mobile
Qu’est-ce que CIC Pay et comment fonctionne cette application de paiement mobile ?
CIC Pay est une solution de paiement mobile proposée aux clients du CIC, permettant d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés d’un terminal sans contact. Après l’activation du service et l’ajout d’une carte bancaire éligible, le téléphone peut remplacer la carte physique. Le paiement est généralement validé par le déverrouillage du mobile, une authentification biométrique ou un code de sécurité.
Quelles cartes bancaires et quels appareils sont compatibles avec CIC Pay ?
La compatibilité dépend de la carte détenue au CIC, du modèle de smartphone et de la version du système d’exploitation. L’appareil doit généralement intégrer la technologie NFC pour les paiements sans contact et utiliser une version Android prise en charge par le service. Toutes les cartes, téléphones ou configurations ne sont pas forcément acceptés. Il est donc recommandé de vérifier l’éligibilité directement dans l’application ou auprès du CIC avant le téléchargement.
Comment ajouter ma carte bancaire et effectuer un paiement avec CIC Pay ?
Une fois l’application installée, connectez-vous avec vos identifiants bancaires, puis suivez les instructions pour enregistrer une carte éligible. Une vérification peut être demandée afin de sécuriser l’activation. Pour payer, activez le NFC si nécessaire, déverrouillez votre smartphone et approchez-le du terminal sans contact. Selon le montant ou les paramètres de sécurité, une authentification supplémentaire peut être exigée.
CIC Pay est-il sécurisé pour les paiements et que se passe-t-il en cas de perte du téléphone ?
CIC Pay utilise plusieurs mécanismes de protection, notamment l’authentification du téléphone, le chiffrement des données et la transmission d’un identifiant de paiement plutôt que du numéro complet de la carte dans certaines transactions. En cas de perte ou de vol, verrouillez rapidement l’appareil et contactez le CIC afin de suspendre le service ou la carte concernée. Ne communiquez jamais vos codes de connexion à un tiers.
CIC Pay fonctionne-t-il sans connexion Internet et des frais supplémentaires sont-ils appliqués ?
Le paiement sans contact peut souvent fonctionner sans connexion Internet active au moment du passage en caisse, car les informations nécessaires sont déjà sécurisées sur l’appareil. Toutefois, une connexion peut être requise pour l’installation, l’activation, la synchronisation ou certaines vérifications. Les conditions tarifaires dépendent de votre contrat bancaire et de votre carte. Consultez la grille du CIC pour confirmer l’absence de frais spécifiques.